
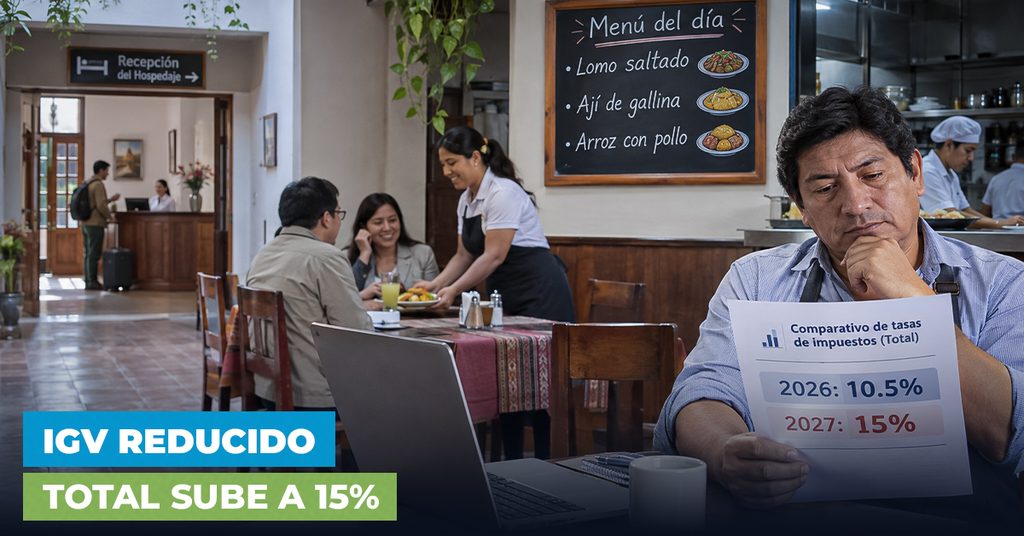
El IGV reducido 2027 tendrá un cambio importante para las micro y pequeñas empresas de restaurantes, hoteles y alojamientos turísticos que cumplen los requisitos del beneficio tributario.
Según la legislación vigente, la tasa total aplicable pasará del 10,5 % en 2026 al 15 % en 2027. Sin embargo, existe un proyecto de ley que busca mantener permanentemente la tasa reducida del IGV.
¿Cuál será la tasa del IGV reducido 2027?
La Ley N.º 32219 establece que la tasa especial del IGV para las empresas comprendidas en este beneficio será del 8 % hasta el 31 de diciembre de 2026 y aumentará al 12 % desde el 1 de enero de 2027.
A estos porcentajes debe sumarse el Impuesto de Promoción Municipal (IPM). Por ello, las tasas totales son:
- Durante 2026: 8 % de IGV más 2,5 % de IPM, equivalente al 10,5 %.
- Durante 2027: 12 % de IGV más 3 % de IPM, equivalente al 15 %, conforme a la legislación vigente.
Por ejemplo, sobre una venta de S/ 100 antes de impuestos, el importe correspondiente a ambos tributos sería de S/ 10,50 en 2026 y de S/ 15 en 2027.
Esta diferencia debe considerarse al revisar los precios, los comprobantes de pago y la facturación del negocio.
Puedes verificar estos porcentajes en la orientación oficial de SUNAT sobre el IGV reducido para restaurantes y hoteles.
¿Qué empresas pueden aplicar la tasa especial?
Este beneficio no corresponde automáticamente a todos los restaurantes, hoteles o alojamientos turísticos.
Está dirigido a las micro y pequeñas empresas que cumplen determinados requisitos, entre ellos, tener ventas anuales de hasta 1.700 UIT y obtener al menos el 70 % de sus ingresos de las actividades comprendidas en el beneficio.
También deben respetarse las restricciones legales relacionadas con la vinculación económica entre empresas y las demás condiciones exigidas por SUNAT.
¿El Congreso podría mantener el IGV del 8 %?
Sí. El Proyecto de Ley N.º 00597/2026-2031-CD, presentado en octubre de 2026, propone modificar la Ley N.º 31556 para mantener de manera permanente la tasa especial del IGV del 8 %.
Sin embargo, al 11 de noviembre de 2026, esta propuesta todavía no es ley.
Mientras no se apruebe y publique una modificación legal, se mantiene lo establecido en la Ley N.º 32219, que prevé una tasa total del 15 % para 2027.
Por ello, las empresas no deben modificar su facturación basándose únicamente en un proyecto legislativo.
¿Qué deben revisar los restaurantes y hoteles?
Las empresas que actualmente utilizan la tasa reducida deben verificar que continúan cumpliendo los requisitos y mantenerse atentas a posibles modificaciones legales antes de enero de 2027.
También conviene revisar sus sistemas de facturación, comprobantes y declaraciones mensuales. Para ello, pueden consultar nuestra guía sobre sustento de operaciones ante SUNAT y el servicio de declaración mensual del IGV de Jader Asesores.
Conclusión
El IGV reducido 2027 contempla una tasa total del 15 % para las MYPE de restaurantes, hoteles y alojamientos turísticos que cumplen las condiciones legales.
Aunque existe una propuesta para mantener el IGV del 8 %, esta todavía no modifica la legislación vigente.
En Jader Asesores te ayudamos a revisar tus obligaciones tributarias, verificar la tasa aplicable y preparar correctamente la facturación de tu empresa. ¡Contáctanos!

